
Il primo bilancio post-quotazione di Shein delude i mercati
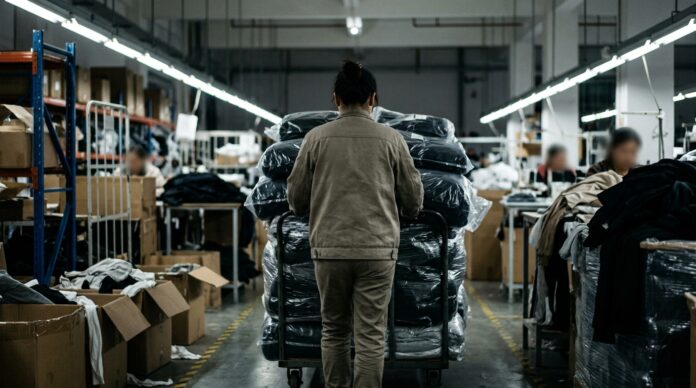
Il debutto in Borsa di Shein a Hong Kong non sta portando le soddisfazioni sperate. Il colosso del fast fashion a basso costo, fondato in Cina e oggi con sede legale a Singapore, ha pubblicato per la prima volta i propri dati finanziari dopo la quotazione avvenuta a inizio settembre, e il quadro che emerge è tutt’altro che rassicurante.
Nel secondo trimestre del 2026, la società ha visto i propri utili adjusted crollare del 66,6% rispetto allo stesso periodo dell’anno precedente, fermandosi a 228 milioni di dollari, pari a circa 190 milioni di franchi svizzeri. Un risultato nettamente inferiore alle attese, che ha confermato le preoccupazioni di molti analisti sulla solidità del modello di business del gruppo in un contesto macroeconomico sempre più complesso.
Ricavi quasi fermi, margini in forte compressione
Se la caduta dei profitti è stata brusca, i ricavi hanno tenuto solo in apparenza. Il fatturato del trimestre si è attestato a 11,1 miliardi di dollari (circa 9,3 miliardi di franchi), con una crescita inferiore all’1% su base annua. Un dato che, se da un lato dimostra la capacità del brand di mantenere i volumi di vendita, dall’altro evidenzia quanto stia diventando difficile trasformare quei volumi in redditività concreta.
La forbice tra ricavi stabili e utili in picchiata racconta una storia precisa: i costi sono esplosi, erodendo i margini in modo significativo. A pesare maggiormente sono stati due fattori principali:
- L’impennata dei prezzi del petrolio e dei costi di trasporto, alimentata dalle tensioni in corso in Medio Oriente;
- L’introduzione e l’inasprimento dei dazi sulle importazioni, che hanno inciso direttamente sulla struttura dei costi del gruppo.
La voce del fondatore: incertezza anche per la seconda metà del 2026
A commentare i risultati è stato Xu Yangtian, fondatore e presidente di Shein, che non ha nascosto le preoccupazioni per il futuro prossimo. Secondo quanto riportato dal Financial Times, Xu ha dichiarato di attendersi un contesto esterno ancora incerto nella seconda metà del 2026, citando esplicitamente i rischi legati all’evoluzione dei dazi commerciali e alla volatilità dei costi logistici.
Una previsione prudente, quasi difensiva, che riflette la consapevolezza che le difficoltà strutturali del trimestre non sono destinate a risolversi in tempi brevi. Il gruppo si trova a navigare in acque agitate su più fronti contemporaneamente: geopolitico, commerciale e finanziario.
Una quotazione ben al di sotto delle attese
Il contesto di questi risultati è ulteriormente aggravato dal confronto con le aspettative che circondavano l’ingresso di Shein nei mercati pubblici. Quando il gruppo si è quotato alla Borsa di Hong Kong nei primi giorni di settembre, la valutazione si è fermata attorno ai 26 miliardi di dollari — circa 22 miliardi di franchi — una cifra che, per quanto significativa in termini assoluti, rappresenta meno di un terzo dei 100 miliardi di dollari raggiunti durante la raccolta di capitali privata del 2022.
Da quel momento, le cose non sono migliorate. Il titolo ha perso quasi il 28% rispetto al prezzo di collocamento, un segnale che il mercato sta prezzando con scetticismo le prospettive di crescita del gruppo nel medio termine.
Europa e USA: i mercati chiave per il fatturato
Dal punto di vista geografico, il trimestre ha confermato il peso determinante dei mercati occidentali nelle entrate di Shein. Oltre un terzo dei ricavi è arrivato dall’Europa, mentre gli Stati Uniti hanno contribuito per poco più di un quinto del totale. Due aree strategiche che, non a caso, sono anche le più esposte al rischio dazi e alle eventuali politiche protezionistiche dei rispettivi governi.
La dipendenza da questi due mercati rende Shein particolarmente vulnerabile a qualsiasi inasprimento delle relazioni commerciali tra Cina e Occidente, un tema che negli ultimi anni ha assunto una rilevanza sempre maggiore nelle agende politiche di Washington e Bruxelles.
La scommessa sul premium e le speranze legate al quarto trimestre
Per invertire la rotta, il gruppo sta esplorando nuove strade. Una delle strategie in campo è la diversificazione verso fasce di prezzo più elevate, un tentativo di allontanarsi dall’immagine di brand esclusivamente low cost e di aumentare i margini per unità venduta. Una mossa che, se riuscita, potrebbe ridisegnare il posizionamento di Shein nel panorama globale della moda.
Sul fronte dei risultati a breve termine, le speranze del management sono riposte nel periodo del Black Friday e delle festività natalizie, tradizionalmente la stagione più intensa per il commercio al dettaglio. Shein conta su quei mesi per recuperare parte della redditività persa nella prima metà dell’anno e per presentarsi con dati più solidi alla chiusura del 2026.
Un momento di verità per il fast fashion globale
La vicenda di Shein non riguarda solo un’azienda: è uno specchio delle tensioni che attraversano l’intero settore del fast fashion globale. Il modello basato su volumi enormi, prezzi minimi e catene di fornitura ultraveloci si sta scontrando con una realtà sempre più complicata, fatta di costi energetici in aumento, normative più stringenti e consumatori — almeno in parte — più attenti alla sostenibilità.
Il primo bilancio pubblico di Shein è, in questo senso, un documento importante: non solo per gli investitori, ma per chiunque voglia capire dove sta andando la moda globale a basso costo.
